I. Elméleti alapok
1. Alapfogalmak
A fejezet tartalma
1.1. Mit értünk adósságkezelés alatt a kézikönyvben?
Adósságkezelés alatt mindazokat a jogi és érdekérvényesítési lehetőségeket értjük, amelyekkel az adós élhet a saját védelme érdekében, amikor személyesen jár el a hitelezőnek a követelés érvényesítésére irányuló jogi és egyéb lépéseivel szemben.
1.2. Ki kicsoda az adósságkezelésben?
Az alábbiakban azokról a főbb szereplőkről lesz szó, akikkel az adósságkezelés során a leggyakrabban találkozunk. Ha sikeresen szeretnénk fellépni az adós védelme érdekében, elengedhetetlen annak megértése, hogy az egyes személyek, illetve intézmények milyen szerepet töltenek be az adósságkezelésben.
Adós
Adósnak a mindennapokban azt nevezzük, aki tartozik, akinek valamilyen követelést meg kell fizetnie. A kézikönyvben, ezt a fogalmat kiegészítve, adósnak azt a magánszemélyt tekintjük, aki lejárt követeléssel rendelkezik, azaz fizetnie kellett volna, de a határidő lejárta előtt nem teljesítette a kötelezettségét. Akár önhibájából, akár önhibáján kívül került az adós ebbe a helyzetbe, azt feltételezzük, hogy célja kizárólag az lehet, hogy a számára legideálisabb módon, jogi lehetőségeivel élve, jogszerű eljárásban szabaduljon a tartozástól.
A kézikönyvben általában adósként fogunk hivatkozni arra a magánszemélyre, aki lejárt követeléssel tartozik, azonban a szakmaiság és az érthetőség megköveteli, hogy tisztázzuk, a hétköznapokban adósként hivatkozott személynek többféle elnevezése van a jogban. Hívják például kötelezettnek a fizetési meghagyásos eljárásban, de a szerződések jogában adóstársnak és kezesnek nevezett személyek is adósok.
Hitelező
Hitelezőnek nevezzük a kézikönyvben azt a magánszemélyt, jogi személyt vagy egyéb szervezetet, akinek az adós tartozik. A hitelezőt általában az motiválja, hogy minél kevesebb kockázatvállalással és minél gyorsabban a pénzéhez jusson. Ő az, aki a követelés érvényesítése céljából stratégiát alkot, döntéseket hoz, irányít. Például felszólítja az adóst a fizetésre, fizetési meghagyásos kérelmet nyújt be vagy kéri a végrehajtást. Ha passzív, nem tesz aktívan semmit, áll a folyamat, ha cselekszik, akkor halad tovább. A hitelezőnek a jogban az adóshoz hasonlóan többféle elnevezése van. Ha a hitelező fizetési meghagyásos eljárást indít, jogosultnak hívják, ha végrehajtási eljárás van folyamatban, akkor végrehajtást kérőnek. A hitelező megteheti, hogy eladja a követelését valakinek, ekkor engedményezőnek nevezik. Aki megveszi tőle a követelést, az lesz az új hitelező, a jog nyelvén: engedményes.
Közjegyző
A közjegyzők a bíróságok tehermentesítése céljából bírósági – de nem ítélkezési – jogköröket látnak el. Elsődleges feladatuk a jogviták megelőzése. A közjegyző a bíróhoz hasonlóan független, csak a jogszabályoknak van alárendelve és nem utasítható. Amit a közjegyző tesz, azt hitelesnek kell tekinteni, ha például a közjegyző kiállít egy okiratot vagy nyilvántartásba vesz valamilyen tényt, akkor azt kell feltételezni, hogy az a valóságnak megfelel. Személyéhez közbizalom fűződik, pártatlanul és részrehajlástól mentesen kell eljárnia. Az adósságkezelésben a közjegyző neve általában két helyen merül fel: okiratok záradékolásánál vagy – még gyakrabban – a fizetési meghagyásos eljárásban. Ez utóbbi szerepről már itt ejtenünk kell néhány szót.
A közjegyző tehát az, akihez a hitelező fizetési meghagyás kibocsátása iránti kérelemmel fordulhat és hatáskörrel rendelkezik a kérelem elbírálására. A közjegyzőn túl tisztázni kell annak a szervezetnek a fizetési meghagyásos eljárásban betöltött szerepét is, amelynek a nevével gyakran találkoznak az adósok. Ez a szervezet a Magyar Országos Közjegyzői Kamara (rövidítve: MOKK). A MOKK egy köztestület, amely mint legfőbb önkormányzati szerv képviseli a közjegyzői kart és szervezeteit. A MOKK a fizetési meghagyásos eljárásban főszabályként nem hatóságként, hanem egy informatikai, iratkezelési, kézbesítési és pénzügyi rendszer üzemeltetőjeként jelenik meg. Szolgáltatásait a hatósági jogkörrel rendelkező közjegyző és a felek kötelesek az eljárás során igénybe venni. Az ügyfélfogadásunkra érkezők a fizetési meghagyásra sokszor „MOKK-os levél”-ként hivatkoznak. Ezzel kapcsolatban, a tévedések elkerülése végett fontos rögzíteni, hogy – a fentiekre tekintettel – ha valaki a MOKK-tól mint feladótól kap postai levelet, nem a MOKK-nak, hanem az eljáró közjegyzőnek küldheti meg joghatályosan a választ.
Bíróság
A bíróságok igazságszolgáltatási tevékenységet végeznek, jogvitákat döntenek el és kötelező erejű döntéseket hoznak, amelyeket akár állami kényszerrel is végre lehet hajtani. A bíróságok a döntéseiket a jogszabályokra alapozzák és mérlegelik a bizonyítékokat. Fontos, hogy a bizonyítás a felek feladata, nem a bíróságé. Az egyik legkevésbé vitatható, vagyis objektivitása miatt legmeggyőzőbb bizonyíték az okirat, ezért is hangsúlyozzák a jogászok, hogy a legjobb mindig mindent papírra vetni. A bíróságoknak kisebb szerep jut ebben a kézikönyvben, hiszen az általunk tárgyalt pénzkövetelések nagy részét a közjegyzői hatáskörbe tartozó fizetési meghagyásos eljárásban érvényesítik. Perré alakul és a bíróság előtt folytatódik ugyanakkor a fizetési meghagyásos eljárás is, ha a kötelezett (adós) ellentmondással él, azaz vitatja a követelést. Így természetesen a bíróságokon folyó eljárásról is szólnunk kell. Ezen kívül bírósági hatáskörbe tartozik például a végrehajtás felfüggesztése iránti kérelem vagy a végrehajtási kifogás elbírálása a végrehajtási eljárásban. Ezekről az Elméleti alapok végén lesz szó.
Végrehajtó
„A bíróságok és a jogvitát eldöntő más szervek határozatait, továbbá egyes okiratokon alapuló követeléseket bírósági végrehajtás útján [...] kell végrehajtani” – fogalmaz a Végrehajtási törvény 1. §-a. A végrehajtási eljárásban több különböző szerv és személy is megjelenik. Ide tartozik a teljesség igénye nélkül: a bíróság, a bírósági ügyintéző, a bírósági titkár, a közjegyző, a rendőrség, a gyámhatóság képviselője, az ügygondnok és természetesen a végrehajtó is. Végrehajtónak hívjuk összefoglaló néven az önálló bírósági végrehajtót, a végrehajtó-helyettest és a végrehajtójelöltet.
A végrehajtó feladata – ha az adós önkéntes teljesítése elmarad, akár kényszert alkalmazva is – behajtani a hitelező követelését. A végrehajtó felhatalmazással rendelkezik arra, hogy egyedi végrehajtási cselekményeket végezzen, mint például letiltást vezessen a munkabérre, inkasszálja a bankszámlát, ingót vagy ingatlant árverezzen el.
A végrehajtók tevékenységüket végrehajtói iroda keretében kötelesek végezni. A végrehajtói iroda egy jogi személyiséggel rendelkező, gazdálkodó szervezet, kvázi cég, amelyre a korlátolt felelősségű társaságra vonatkozó szabályokat kell alkalmazni a végrehajtási törvényben foglalt eltérésekkel. Mindez többek között azt eredményezi, hogy a végrehajtói iroda célja – mint ahogy a vállalkozások célja általában – minél nagyobb nyereség elérése, a profit növelése. A korlátolt felelősségi forma lényegi eleme, hogy a végrehajtói iroda tagja nem saját, hanem a végrehajtói iroda vagyonával felel magatartásáért.
A végrehajtókra vonatkozó szabályokról részletesebben lesz még szó a végrehajtással foglalkozó fejezetben.
Követeléskezelők
Az adósokat sok esetben egy korábbi tartozás miatt nem a követelés eredeti jogosultja keresi, hanem követeléskezelő. A követeléskezelők olyan vállalkozások, cégek, amelyek egyrészt más vállalkozások (jellemzően pénzügyi intézmények, közműszolgáltatók, telekommunikációs cégek) megbízásából kezelnek és hajtanak be lejárt tartozásokat, másrészt lejárt tartozásokat vásárolnak annak érdekében, hogy azokat saját részükre behajtsák. Megbízásos követeléskezelés esetén a tartozás az eredeti hitelezőnél marad: tehát az adós tartozása továbbra is a hitelező felé áll fenn, de a követeléskezelő végzi a behajtást. Követelésvásárlás (azaz engedményezés) esetén az adós már nem az eredeti hitelezőnek, hanem a követeléskezelőnek tartozik.
A követeléskezelőkre jellemző, hogy a tartozásbehajtás minden csínját-bínját ismerik, nagy erőforrásokkal (jogász apparátus, tőke) és tapasztalattal rendelkeznek szakterületükön.
1.3. Egy tartozás útja
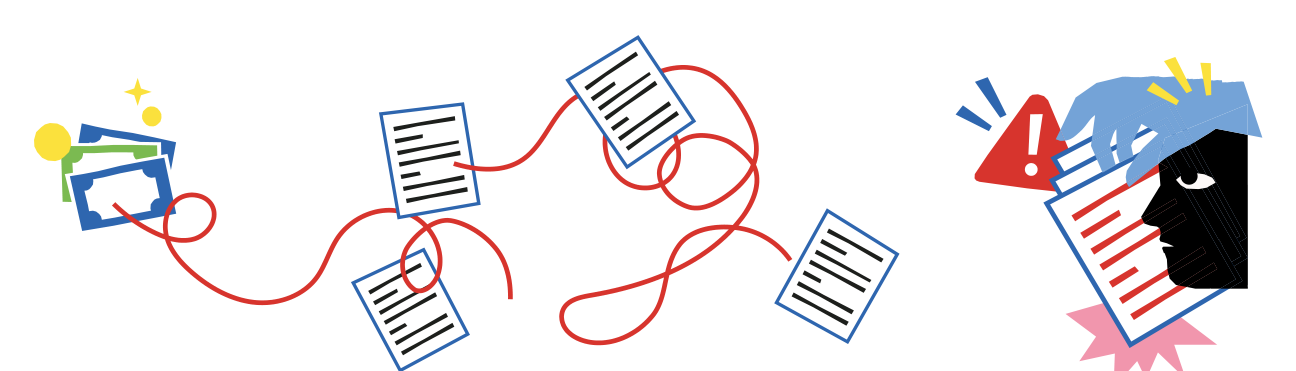
Az alábbi ábrán látható, hogy mennyi minden történhet egy tartozással attól kezdve, hogy létrejön, addig, amíg megszűnik.
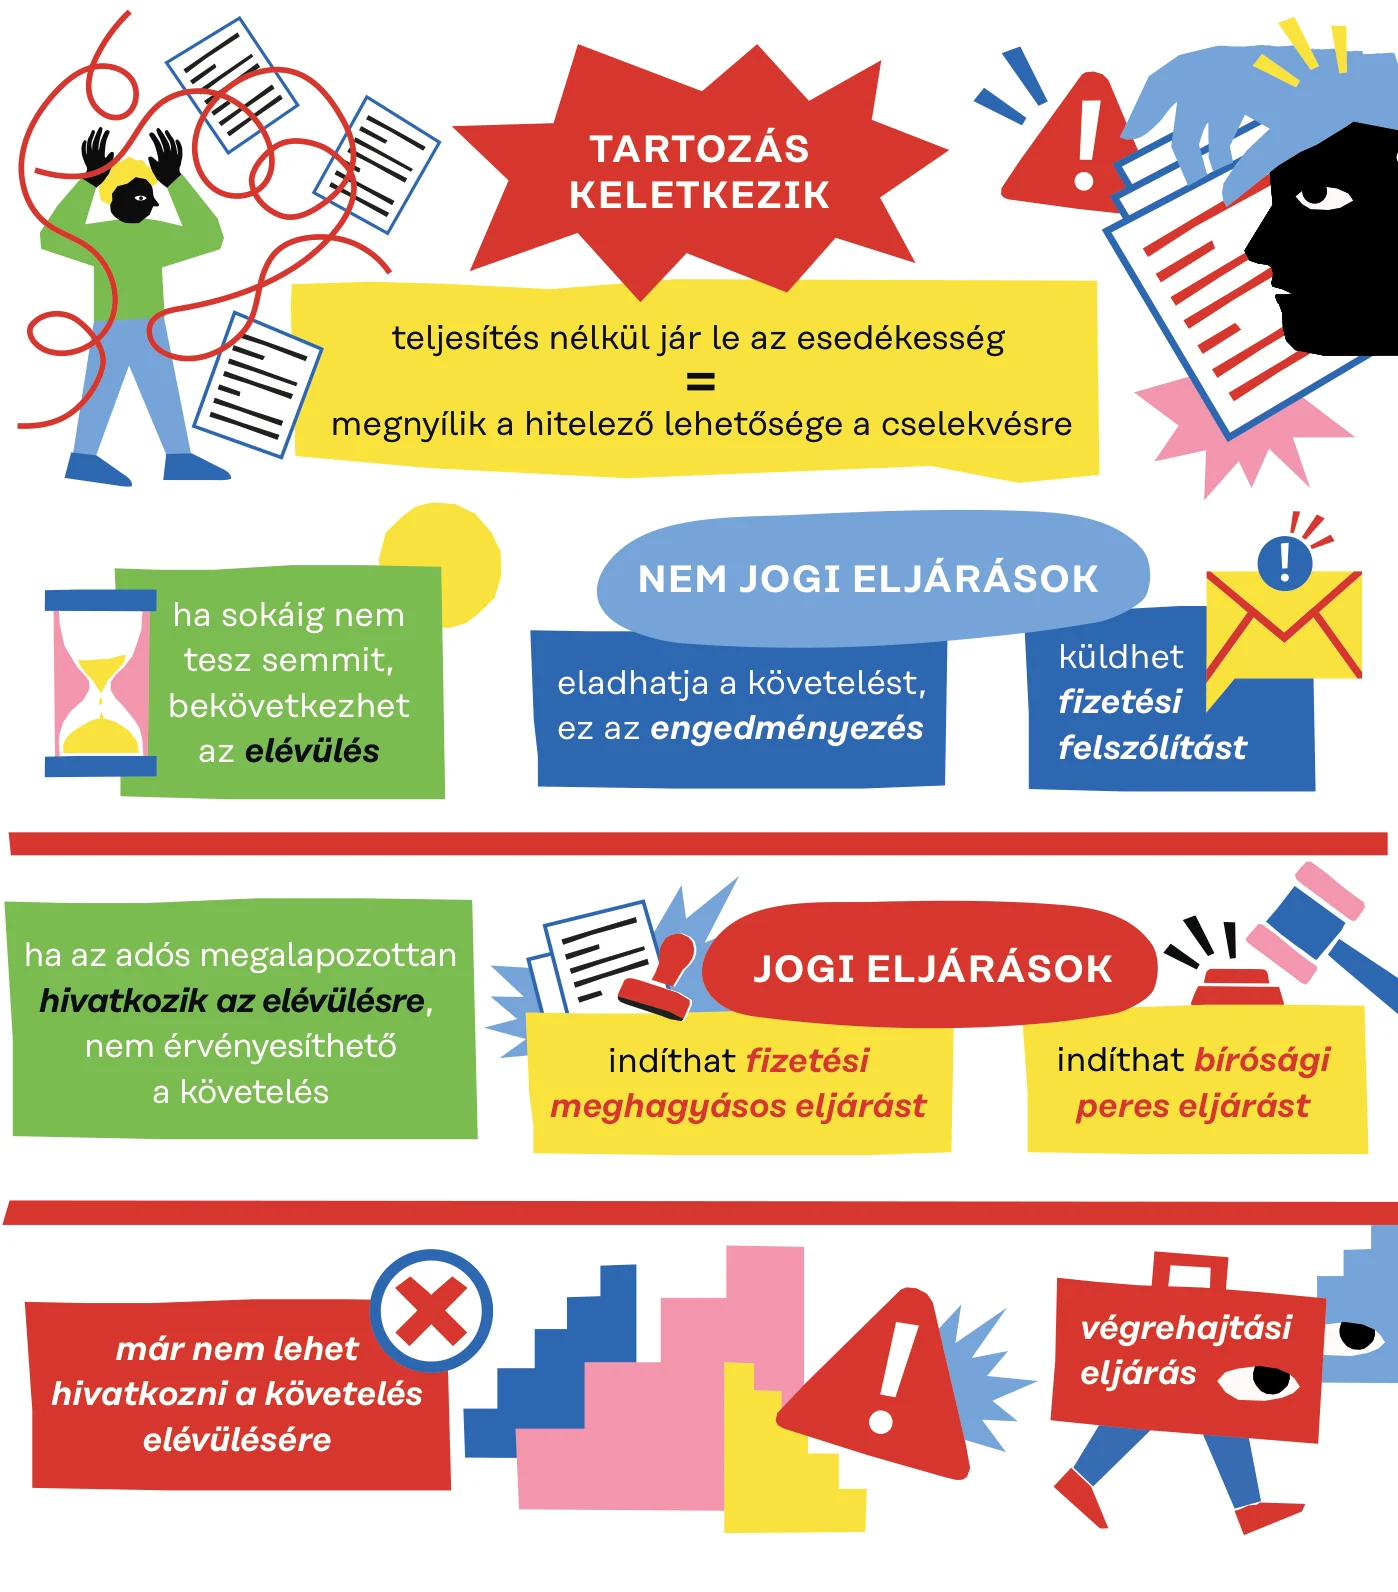
Az ábra magyarázata: Tartozások nap mint nap keletkeznek. Például amikor részletre vásárol valaki mobilt, amikor a telefonszolgáltató kiállítja a telefonszámlát, amikor utánfizetéssel ad le valaki rendelést, vagy amikor banki kölcsönt vesz fel.
Jogi értelemben az esedékesség időpontja az a nap, amelyen vagy ameddig az adott fizetési kötelezettséget avagy a tartozás teljesítését vállalta az adós. Például hitel esetén ez a nap havonta a részletfizetés határnapja, számla esetén a befizetési határidő utolsó napja. Ha ez a nap úgy telik el, hogy az adós nem fizet, akkor megnyílik a hitelező lehetősége arra, hogy jogi úton érvényesítse a követelését, ilyen esetekben a hitelező háromféle magatartás közül választhat:
- maradhat passzív, azaz előfordulhat, hogy a hitelező huzamosabb ideig nem tesz semmit (elévülés);
- eladhatja a követelését (engedményezés);
- tehet aktívan a követelés behajtásáért (küldhet fizetési felszólítást, indíthat fizetési meghagyásos eljárást, bírósági pert vagy végrehajtási eljárást).
Ha a hitelező passzív, azaz huzamosabb ideig nem tesz semmit, jogi szempontból annak is jelentősége van. Elképzelhető, hogy olyan sokáig nem tesz semmit, hogy a tartozás elévül. A hitelező – az aktív magatartások közül – leggyakrabban először fizetési felszólításban hívja fel az adóst a tartozás teljesítésére, ha pedig ez nem vezet eredményre, jogi eljárást indít. Ez a jogi eljárás általában kétféle: közjegyző előtti fizetési meghagyásos eljárás vagy bírósági peres eljárás. Ezeknek az eljárásoknak a végén születik egy jogerős döntés. A jogerős döntés a felekre nézve kötelező és végrehajtható. Ha a döntés a hitelezőnek ad igazat, de az adós továbbra sem teljesít, akkor a hitelező kérheti a döntés végrehajtását. A végrehajtási eljárás során a végrehajtó behajtja a követelést, és átadja a hitelezőnek az őt megillető részt. Ezzel lezárul a folyamat.
Két fontos, az ábrán vörös vonallal jelölt határvonal van a tartozás keletkezése és megszűnése között az adós szempontjából, amit kiemelten kell kezelni.
- Az első fontos határvonal: „az ügy jogi útra terelése”, azaz a jogi eljárások megindítása.
- A másik fontos határvonal: a végrehajtási eljárás megindítása.
Amennyiben a tartozást az adós nem vitatja és valamennyire fizetőképes, úgy az adós által választható legjobb stratégia, ha keresi a megegyezést a hitelezővel, lehetőleg a vörös vonalak átlépése előtt. Kérhet részletfizetést vagy méltányolást érdemlő körülményekre hivatkozással megpróbálhatja kérni a tartozás egy részének vagy egészének elengedését. A hitelezőben az első vörös vonal előtt még lehet némi bizonytalanság azt illetően, hogy a jogi eljárások kimenetele mi lesz, illetve be lehet-e egyáltalán hajtani az adóson a követelést, és mikor térül meg a követelés érvényesítésébe fektetett erőforrás. A jogi eljárások végén eldől a jogvita, kimenetelük rendszerint egy kötelező erejű, végrehajtható és kikényszeríthető döntés. Ezen a ponton a hitelező már megnyugodhat a jogi eljárás sikeressége felől, innentől legfeljebb azt illetően lehet bizonytalanság benne, hogy az adós rendelkezik-e a tartozást és az eljárási költségeket is fedező vagyonnal.
Tehát a határvonalak jelentősége abban áll, hogy azok átlépésével az adós pozíciója hirtelen jelentős mértékben romlik. Onnantól csökken az esély a megegyezésre, és nő a tartozás az eljárási költségekkel. A hitelezőnek az első vörös vonal átlépését követően már kevésbé áll érdekében megegyezni. A második vörös vonal átlépése után, tehát akkor, amikor már megindult a végrehajtás, és folyamatban van a követelés behajtása, egyáltalán nem.
Az adósságkezelés során mindenképpen arra kell törekedni, hogy az adós megállítsa a folyamatot azelőtt, hogy végrehajtási eljárásra kerülne sor.